
Parier en août sur le champion de France, c’est attendre jusqu’en mai pour connaître le résultat. Pendant neuf mois, la mise est engagée. Elle ne travaille plus, et elle ne peut plus servir à autre chose.
Cette immobilisation change la manière de gérer votre bankroll.
Ce que couvrent ces paris
La liste de l’Autorité nationale des jeux (ANJ) autorise, selon les sports, des paris sur les classements de fin de compétition. Au football, cela comprend le vainqueur d’un championnat, les places au classement et le meilleur buteur.
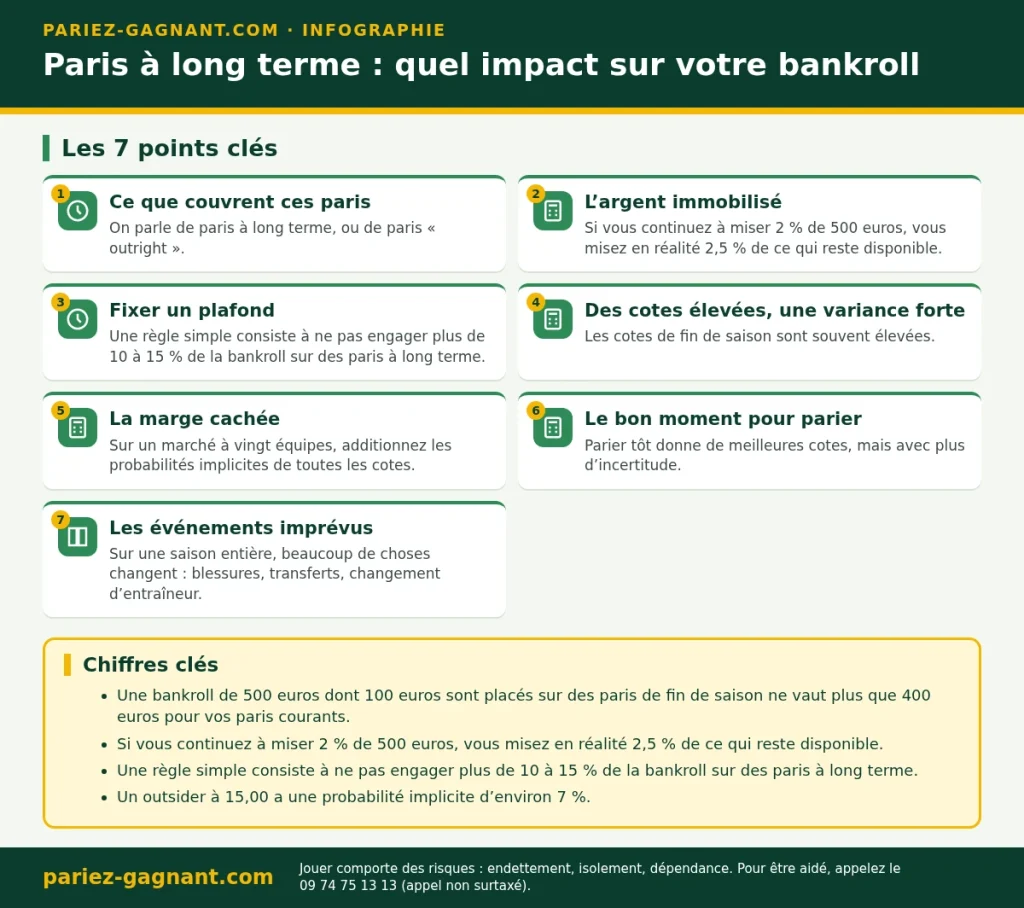
On parle de paris à long terme, ou de paris « outright ».
L’argent immobilisé
Une bankroll de 500 euros dont 100 euros sont placés sur des paris de fin de saison ne vaut plus que 400 euros pour vos paris courants. Si vous continuez à miser 2 % de 500 euros, vous misez en réalité 2,5 % de ce qui reste disponible.
Calculez vos mises sur la part disponible, et non sur le total.
Fixer un plafond
Une règle simple consiste à ne pas engager plus de 10 à 15 % de la bankroll sur des paris à long terme. Au-delà, une mauvaise saison peut vous priver de capital pendant des mois.
Ce plafond limite aussi la tentation d’ajouter des paris sur le même championnat au fil des semaines.
Des cotes élevées, une variance forte
Les cotes de fin de saison sont souvent élevées. Un outsider à 15,00 a une probabilité implicite d’environ 7 %. Il perdra donc dans la grande majorité des cas.
Ces paris doivent rester de petites mises. Une mise à 1 % de bankroll sur un outsider est déjà une prise de risque réelle.
La marge cachée
Sur un marché à vingt équipes, additionnez les probabilités implicites de toutes les cotes. Le total dépasse souvent largement 100 %. L’écart correspond à la marge de l’opérateur, en général plus forte sur ces marchés que sur un simple match.
Comparer les cotes entre opérateurs agréés est donc encore plus utile ici.
Le bon moment pour parier
Une cote évolue pendant la saison. Avant la première journée, l’incertitude est maximale. Après dix journées, les classements se dessinent et les cotes des favoris baissent.
Parier tôt donne de meilleures cotes, mais avec plus d’incertitude. Parier tard réduit le risque, mais le prix est plus élevé.
Les événements imprévus
Sur une saison entière, beaucoup de choses changent : blessures, transferts, changement d’entraîneur. Un pari sur le meilleur buteur peut perdre toute valeur en une semaine si le joueur se blesse longuement.
Ce risque est propre aux paris à long terme. Il justifie, lui aussi, des mises plus faibles.
Le cash out
Certains opérateurs proposent de clôturer un pari à long terme avant la fin, au prix du moment. Cela libère votre capital. L’ANJ précise qu’ils ne sont pas tenus de proposer cette option, ni de la garantir à tout moment.
Ne comptez pas sur le cash out comme sortie de secours.
Exemple de suivi
- bankroll totale : 500 euros
- paris à long terme en cours : 60 euros, soit 12 %
- capital disponible : 440 euros
- mise unitaire sur les matchs : 2 % de 440, soit 8,80 euros
Mettez ce tableau à jour à chaque nouveau pari ou règlement.
Les limites de jeu
Les opérateurs agréés vous font fixer une limite de dépôt et une limite de mise avant votre premier dépôt. Les paris à long terme comptent dans ces plafonds au moment où vous les prenez.
Pour aller plus loin, découvrez la meilleure façon de gérer ses paris sportifs sur le long terme.
Questions fréquentes
Le cash out est-il toujours disponible ?
Non. L’ANJ précise que les opérateurs sont libres de proposer ou non cette fonctionnalité, et qu’elle peut être tour à tour disponible et indisponible pendant un même match.
Quelles limites de jeu dois-je fixer ?
Selon l’ANJ, les sites agréés vous font fixer une limite de dépôts sur 7 jours glissants avant votre premier dépôt, et une limite de mises sur sept jours avant votre première mise. Elles s’appliquent opérateur par opérateur.
Jeu responsable. Les jeux d’argent sont interdits aux mineurs, même émancipés. Si vous sentez que le jeu prend trop de place, Joueurs Info Service répond au 09 74 75 13 13, appel anonyme et gratuit, 7 jours sur 7 de 8 h à 23 h.