
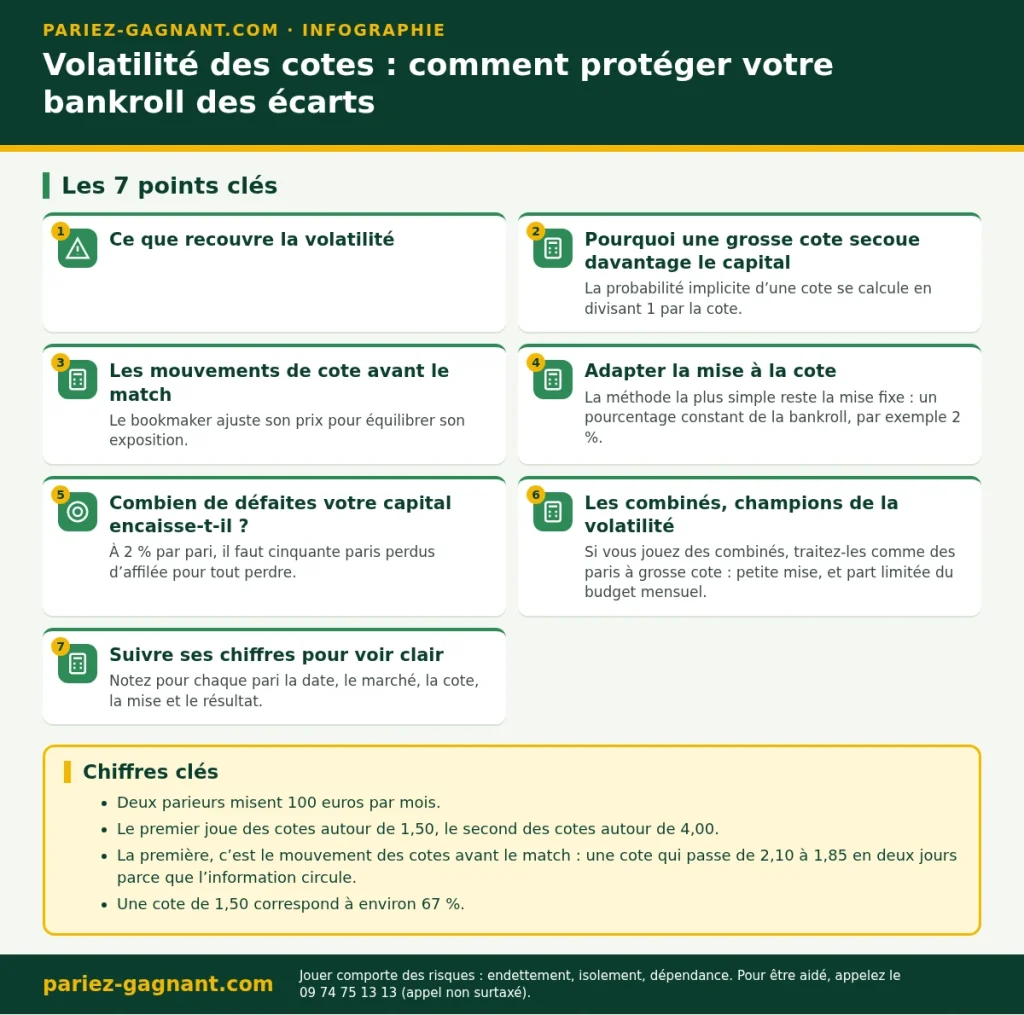
Deux parieurs misent 100 euros par mois. Le premier joue des cotes autour de 1,50, le second des cotes autour de 4,00. Au bout d’un mois, leurs résultats peuvent n’avoir rien à voir, même si leur méthode se vaut. La différence porte un nom : la volatilité.
Et elle décide souvent de la survie d’une bankroll bien plus que la qualité des pronostics.
Ce que recouvre la volatilité
Le mot désigne deux choses que l’on mélange souvent. La première, c’est le mouvement des cotes avant le match : une cote qui passe de 2,10 à 1,85 en deux jours parce que l’information circule. La seconde, c’est l’écart entre vos résultats réels et ce que la cote laissait attendre.
Pour votre capital, c’est la seconde qui compte le plus. On parle aussi de variance.
Pourquoi une grosse cote secoue davantage le capital
La probabilité implicite d’une cote se calcule en divisant 1 par la cote. Une cote de 1,50 correspond à environ 67 %. Une cote de 4,00 correspond à 25 %.
Sur dix paris à 4,00, vous pouvez donc très bien n’en gagner aucun sans que votre analyse soit fausse. La probabilité de perdre dix fois de suite à 25 % de réussite vaut 0,75 puissance 10, soit environ 5,6 %. Sur une saison entière, cela arrivera presque à coup sûr au moins une fois.
À 1,50, dix défaites d’affilée ont une probabilité d’environ 0,002 %. Les séries négatives restent possibles, mais elles sont plus courtes.
Voilà le cœur du sujet.
Les mouvements de cote avant le match
Une cote bouge pour plusieurs raisons : une composition d’équipe annoncée, une blessure, ou simplement l’afflux de mises sur une issue. Le bookmaker ajuste son prix pour équilibrer son exposition.
Pour vous, la conséquence est simple. Le gain potentiel n’est figé qu’au moment où le pari est validé. Si vous attendez, la cote peut monter comme baisser. Prendre l’habitude de noter la cote obtenue et la cote juste avant le coup d’envoi vous dira, sur cinquante paris, si vous prenez en général un bon prix ou un mauvais.
Adapter la mise à la cote
La méthode la plus simple reste la mise fixe : un pourcentage constant de la bankroll, par exemple 2 %. Avec 500 euros, cela fait 10 euros par pari, quelle que soit la cote.
Sauf que cette règle ignore la volatilité. Beaucoup de parieurs réduisent donc la mise quand la cote monte. Une façon de faire consiste à viser le même gain potentiel plutôt que la même mise.
Exemple neutre, avec un objectif de gain net de 10 euros :
- à 1,50, il faut miser 20 euros
- à 2,00, il faut miser 10 euros
- à 4,00, il faut miser environ 3,33 euros
Cette approche limite les dégâts des séries perdantes sur les grosses cotes. Elle a un défaut : sur les petites cotes, elle pousse à miser beaucoup pour un faible bénéfice. Fixez donc un plafond, par exemple 3 % de la bankroll quelle que soit la cote.
Combien de défaites votre capital encaisse-t-il ?
Faites le test avant de jouer. Prenez votre mise habituelle et divisez votre bankroll par ce montant. À 2 % par pari, il faut cinquante paris perdus d’affilée pour tout perdre. À 10 %, dix suffisent.
Comparez ce chiffre aux séries réalistes de votre type de cote. Si vous jouez souvent au-dessus de 3,00, une marge de dix paris ne tient pas.
Les combinés, champions de la volatilité
Un combiné multiplie les cotes, donc il fait aussi chuter la probabilité de réussite. Trois sélections à 1,80 donnent une cote de 5,83, soit une probabilité implicite d’environ 17 %. Chaque sélection porte aussi la marge de l’opérateur, et ces marges se cumulent.
Si vous jouez des combinés, traitez-les comme des paris à grosse cote : petite mise, et part limitée du budget mensuel.
Suivre ses chiffres pour voir clair
Un tableau suffit. Notez pour chaque pari la date, le marché, la cote, la mise et le résultat. Ajoutez la cote moyenne de la période.
Au bout de cent paris, vous saurez si une mauvaise passe vient de la variance ou d’une méthode qui ne fonctionne pas. Sous trente paris, aucune conclusion ne tient vraiment, surtout sur des cotes élevées.
Garder la main sur le budget
Les opérateurs agréés en France vous font fixer une limite de dépôts et une limite de mises avant de commencer. Réglez-les sur le budget que vous avez décidé à froid, pas sur celui que vous aimeriez avoir après une série gagnante.
Pour d’autres méthodes de gestion, consultez nos pistes pour l’optimisation des paris sportifs.
Questions fréquentes
La volatilité baisse-t-elle avec le temps ?
Non, elle ne disparaît pas, mais son poids relatif diminue avec le nombre de paris. Sur trois paris, le hasard décide presque tout. Sur trois cents, vos résultats reflètent mieux votre méthode, à condition que vos mises n’aient pas vidé le capital avant.
Quelles limites de jeu dois-je fixer ?
Selon l’ANJ, les sites agréés vous font fixer une limite de dépôts sur 7 jours glissants avant votre premier dépôt, et une limite de mises sur sept jours avant votre première mise. Elles s’appliquent opérateur par opérateur.
Faut-il éviter les grosses cotes ?
Pas forcément. Une cote élevée peut être justifiée. Elle demande juste une mise plus petite et plus de patience.
Jeu responsable. Les jeux d’argent sont interdits aux mineurs, même émancipés. Si vous sentez que le jeu prend trop de place, Joueurs Info Service répond au 09 74 75 13 13, appel anonyme et gratuit, 7 jours sur 7 de 8 h à 23 h.